PT Bukit Asam Tbk (PTBA) mencatat laba bersih Rp4,41 triliun hingga September 2026, naik 216,4 persen dibandingkan periode yang sama tahun lalu. Lonjakan kinerja tersebut, ditambah pendapatan yang tumbuh dan prospek penjualan batu bara, memperkuat perkiraan bahwa perseroan berpeluang membagikan dividen besar.
Pendapatan usaha PTBA selama sembilan bulan pertama 2026 mencapai Rp35,2 triliun, meningkat 12,4 persen secara tahunan. Penguatan harga jual rata-rata batu bara menjadi salah satu pendorong kenaikan pendapatan, sementara laba bersih tumbuh jauh lebih cepat dibandingkan penjualan.
Meski prospek pembagian dividen terlihat cerah, kinerja laba belum dengan sendirinya memastikan besaran dividen yang akan diterima pemegang saham. Informasi yang tersedia belum mencantumkan keputusan resmi mengenai nilai ataupun rasio pembagian dividen PTBA.
Kinerja PTBA ditopang harga jual batu bara
Citi menilai prospek bisnis dan saham PTBA cukup atraktif. Sejumlah faktor yang menjadi penopang antara lain potensi kenaikan kuota batu bara, perbaikan harga jual di pasar domestik, serta gangguan logistik yang relatif minim.
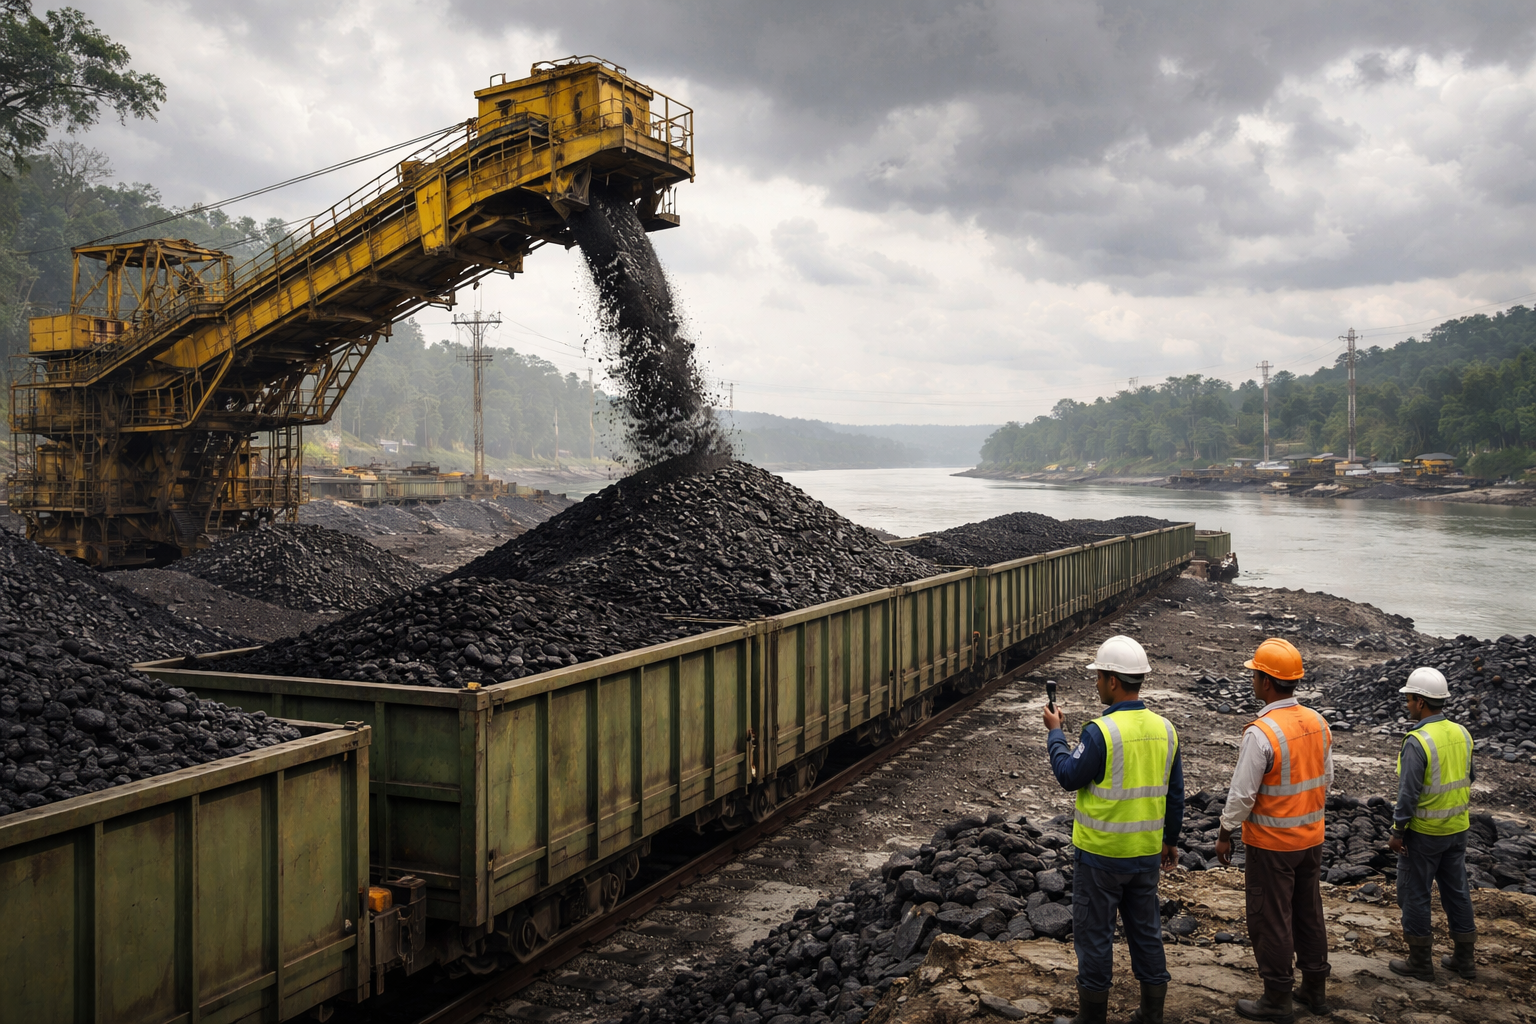
Perseroan juga berniat meningkatkan kapasitas logistik batu bara. Upaya ini penting bagi perusahaan yang perlu menjaga kelancaran pengiriman dari tambang ke pelanggan, terutama ketika kondisi operasional maupun distribusi menghadapi tekanan.
Citi turut menyoroti kemungkinan realokasi penjualan ekspor kepada PTBA. Peluang tersebut, jika terwujud, dapat memberi ruang bagi kenaikan penjualan lebih lanjut. Namun, realokasi itu masih merupakan potensi, bukan tambahan penjualan yang sudah dipastikan.
Perbaikan kinerja PTBA juga tercermin dari catatan semester I-2026. Dalam riset UBS, laba bersih perseroan pada periode tersebut disebut meningkat 218 persen menjadi Rp2,7 triliun. Capaian itu setara dengan 68 persen dari proyeksi setahun penuh UBS dan 66 persen dari konsensus analis yang digunakan dalam riset tersebut.
Distribusi menjadi penopang di tengah tantangan
Prospek kuartal III-2026 sebelumnya turut menjadi perhatian analis. MNC Sekuritas memperkirakan pendapatan PTBA pada kuartal tersebut mencapai Rp13,7 triliun, tumbuh 29 persen secara tahunan dan 15 persen dibandingkan kuartal sebelumnya. Angka itu merupakan proyeksi yang disampaikan sebelum laporan kinerja sembilan bulan menjadi sorotan.
MNC memperkirakan volume penjualan batu bara kuartal III mencapai 12,3 juta ton, naik 12 persen secara kuartalan dan 1,4 persen secara tahunan. Harga jual rata-rata gabungan diproyeksikan sebesar Rp1,1 juta per ton, meningkat 3 persen dari kuartal sebelumnya dan 27 persen dibandingkan tahun lalu.
Keandalan rantai pasok dinilai menjadi salah satu keunggulan PTBA saat fenomena El Nino memengaruhi distribusi batu bara. Sejumlah tambang di Kalimantan menghadapi kendala pengangkutan akibat permukaan air yang menurun. Sementara itu, ketinggian air Sungai Musi disebut relatif terjaga sehingga mendukung pengiriman batu bara Bukit Asam.
Jalur kereta api tetap menghadapi keterbatasan jarak pandang yang dapat memperlambat pengiriman. Namun, MNC Sekuritas menilai dampaknya terhadap distribusi PTBA masih terkendali. Kondisi logistik menjadi salah satu faktor penting karena kelancaran pengiriman dapat memengaruhi kemampuan perusahaan memenuhi penjualan.
Potensi dividen belum menjadi kepastian
Di luar kinerja operasional, kondisi keuangan PTBA juga menjadi bagian dari pertimbangan investor. UBS mencatat kas bersih perseroan mencapai Rp3,9 triliun pada kuartal II-2026, meningkat dari Rp1,5 triliun pada kuartal sebelumnya. Margin kas tercatat US$11 per ton, level tertinggi dalam enam kuartal terakhir menurut riset tersebut.
Dalam analisis sebelumnya, MNC Sekuritas memperkirakan imbal hasil dividen PTBA berpotensi mencapai 6,4 persen. Perkiraan itu disampaikan bersama penilaian bahwa prospek kinerja membaik dan distribusi batu bara perusahaan cukup tangguh. Angka tersebut merupakan estimasi analis, bukan kepastian imbal hasil yang akan diterima investor.
Permintaan batu bara global diperkirakan masih kuat setidaknya hingga kuartal I-2027. Penambahan persediaan menjelang musim dingin serta ketidakpastian geopolitik di Timur Tengah yang berpotensi mengganggu pasokan gas alam cair (LNG) menjadi faktor pendukung dalam proyeksi tersebut.
Dengan laba yang meningkat, kondisi kas yang kuat, serta peluang penjualan tambahan, PTBA memasuki periode dengan prospek yang menarik bagi pasar. Besaran dividen tetap akan bergantung pada keputusan perseroan, sedangkan perkembangan kuota, harga jual, dan kelancaran logistik akan menjadi hal yang patut dicermati investor berikutnya.