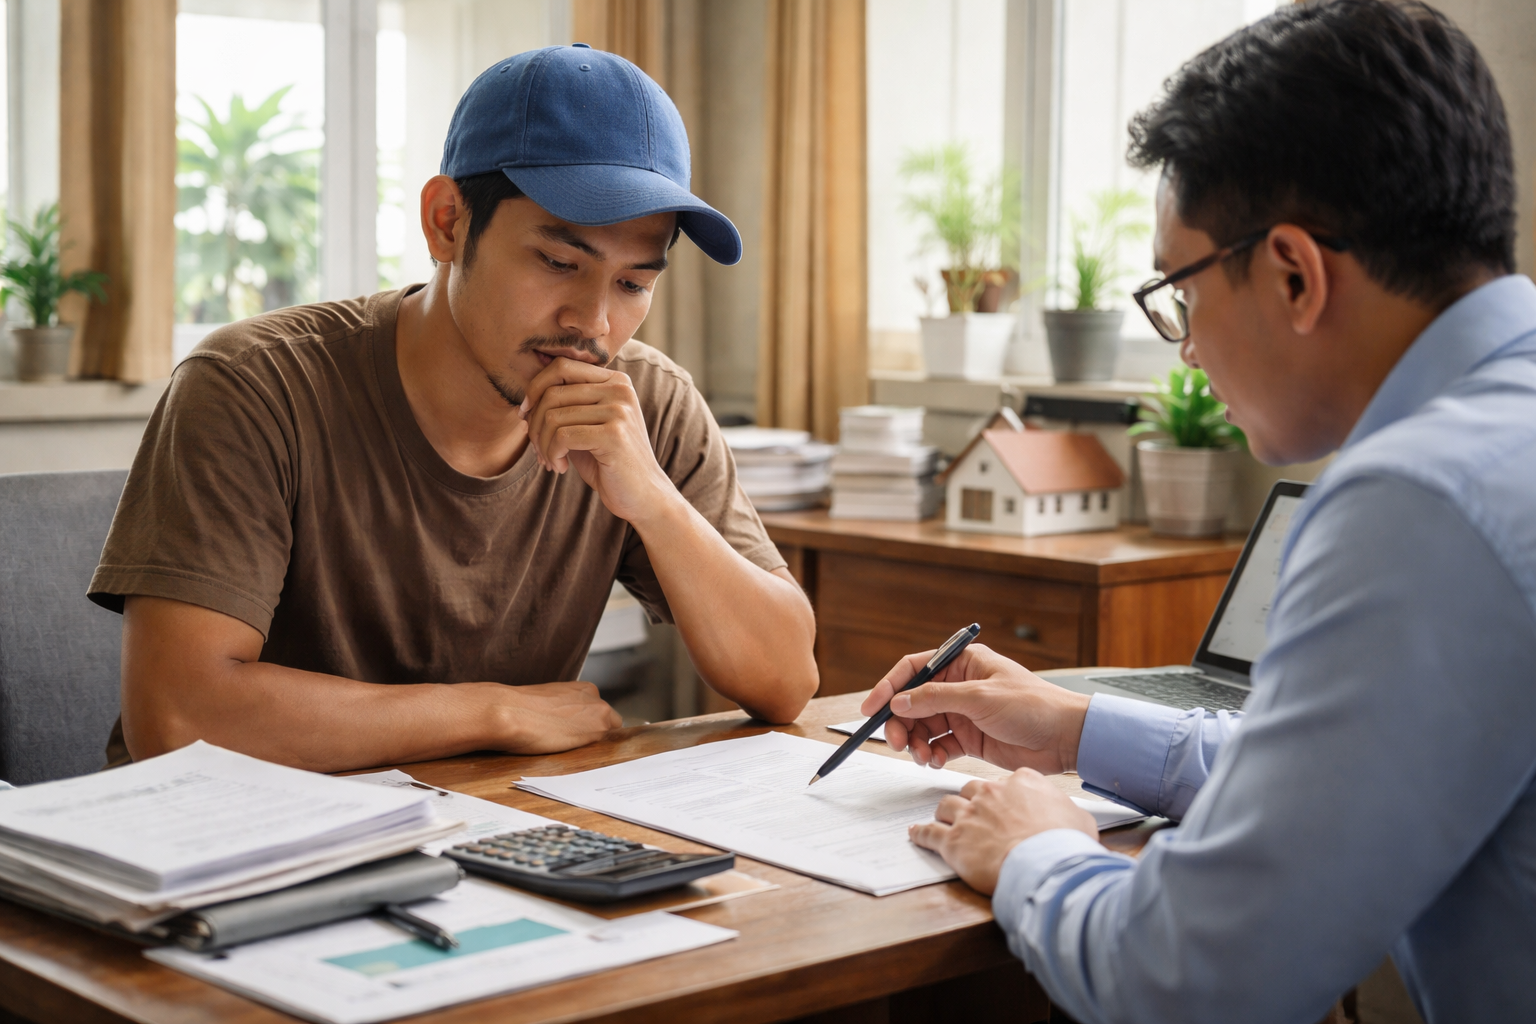
Penolakan pengajuan kredit pemilikan rumah (KPR) disebut mencapai 70 persen, dengan pekerja informal menjadi salah satu kelompok yang menghadapi kendala karena riwayat kredit. Persoalan ini menambah tantangan bagi masyarakat yang ingin membeli rumah, terutama mereka yang tidak memiliki catatan pinjaman formal atau memiliki rekam jejak pembayaran yang dinilai bermasalah.
Angka tersebut tercantum dalam laporan mengenai penolakan KPR, tetapi bahan informasi yang tersedia tidak merinci periode pengukuran, jumlah pengajuan, maupun cakupan bank yang dihitung. Karena itu, angka 70 persen perlu dibaca sesuai konteks laporan, bukan sebagai gambaran yang otomatis berlaku bagi seluruh pengajuan KPR di Indonesia.
Riwayat kredit jadi kendala pengajuan KPR
Pekerja informal kerap berada dalam posisi yang berbeda dari pekerja dengan penghasilan tetap. Jenis pekerjaan dan pola pemasukan mereka dapat membuat pembuktian kondisi keuangan menjadi tantangan tersendiri dalam proses pengajuan. Namun, informasi yang tersedia secara khusus menyoroti riwayat kredit sebagai hambatan, bukan merinci persyaratan bank atau keadaan setiap pemohon.
Riwayat kredit menjadi perhatian karena berkaitan dengan catatan kewajiban pinjaman seseorang. Dalam ringkasan pemberitaan lain yang disertakan, pinjaman daring dan penggunaan layanan beli sekarang bayar nanti atau paylater juga disebut sebagai faktor yang dapat berkaitan dengan penolakan KPR. CNBC Indonesia, misalnya, menyoroti dampak pinjol dan paylater terhadap catatan di SLIK OJK.
Meski demikian, judul pemberitaan terkait menyebut angka berbeda, yakni 80 persen pengajuan KPR ditolak bank karena pinjol dan paylater. Angka itu berasal dari laporan lain dan tidak disertai rincian yang memungkinkan perbandingan langsung dengan angka 70 persen. Keduanya menunjukkan bahwa riwayat kewajiban keuangan mendapat perhatian dalam pembahasan akses KPR, tetapi bukan ukuran yang dapat disatukan begitu saja.
Angka penolakan dan konteks akses rumah
Perbedaan angka tersebut penting bagi calon pembeli rumah. Tanpa informasi mengenai sampel, waktu, dan metode penghitungan, angka penolakan tidak menjelaskan apakah penyebabnya sama untuk setiap pemohon. Riwayat kredit disebut sebagai salah satu persoalan, sementara ringkasan yang tersedia tidak memuat rincian alasan penolakan lain ataupun proporsi masing-masing faktor.
Di sisi lain, ringkasan berita juga menyebut backlog perumahan mencapai 9,29 juta. Angka itu memberi gambaran tentang besarnya kebutuhan rumah yang belum terpenuhi, tetapi tidak dijelaskan lebih jauh definisi, periode, atau sumber perhitungannya dalam bahan yang tersedia. Kebutuhan tersebut membuat akses pembiayaan menjadi isu penting, termasuk bagi kelompok yang menghadapi kendala saat mengajukan KPR.
SiapKPR disebut memperluas pendampingan KPR bagi Gen Z dan pekerja informal. Informasi yang ada belum memerinci bentuk pendampingan, wilayah layanan, maupun jumlah penerima manfaat. Namun, penyebutan kelompok tersebut menandakan bahwa kebutuhan bantuan untuk memahami proses pembiayaan rumah menjadi perhatian dalam upaya memperluas akses.
Memahami catatan keuangan sebelum mengajukan
Bagi calon pemohon, kabar mengenai tingginya penolakan dapat menjadi pengingat untuk memahami kondisi catatan kredit sebelum mengajukan pembiayaan. Langkah itu bukan jaminan pengajuan akan disetujui, sebab keputusan tetap bergantung pada penilaian pemberi KPR. Bahan yang tersedia juga tidak mencantumkan prosedur tertentu yang dapat memastikan seseorang lolos seleksi.
Pekerja informal pun tidak dapat disamakan sebagai satu kelompok dengan kondisi keuangan yang seragam. Hambatan riwayat kredit yang disebut dalam laporan perlu dilihat sebagai persoalan akses yang membutuhkan perhatian, bukan kesimpulan bahwa semua pekerja informal akan ditolak. Keterangan lebih rinci mengenai data dan kriteria penilaian akan membantu masyarakat memahami risiko secara lebih proporsional.
Di tengah kebutuhan rumah yang besar, transparansi informasi menjadi penting bagi calon pemohon maupun pihak yang mendampingi mereka. Penjelasan yang terukur tentang penyebab penolakan dapat membantu masyarakat menilai kesiapan finansial sebelum mengambil komitmen jangka panjang. Bagi pekerja informal, akses pada pendampingan yang jelas juga dapat menjadi bekal untuk menavigasi proses KPR tanpa mengandalkan asumsi semata.